宋会敏:开拓东盟零碳园区蓝海 要打破“三堵墙”
中国宁波网    2026年09月17日 07:01

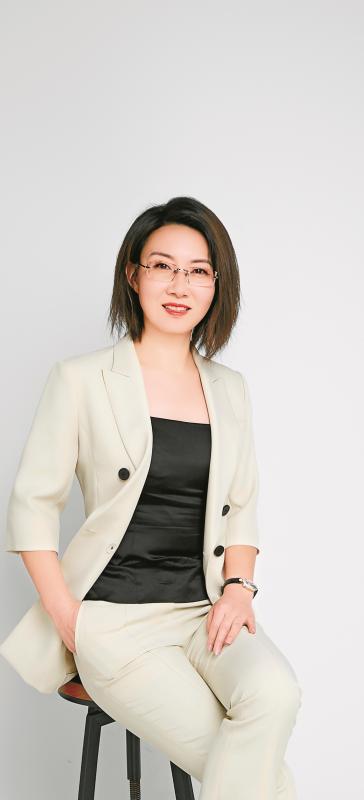
宋会敏。(受访者供图)

  人物名片

  宋会敏,宁波诺丁汉大学会计学教授、全球案例中心主任,跨境并购与企业出海的财务架构设计者。

  核心观点

  -供应链碳合规、东盟政策倒逼、欧盟CBAM碳关税传导,构成东盟零碳园区发展三大核心驱动力

  -零碳园区落地实操遭遇规则、基础设施、成本收益“三堵墙”,是全球绿色转型共性难题

  -标准互认是中国—东盟零碳园区合作第一优先级,产融对接需要建立常态化运行机制

  -唯有以生态化协同打破边界,以共生式合作拼就蓝图,才能真正将480亿美元的市场潜力,转化为中国与东盟绿色合作的现实生产力

峰会现场。

  在全球供应链碳合规要求升级、东盟多国加速能源转型,叠加欧盟碳关税政策倒逼之下,印度尼西亚、越南、马来西亚等东盟工业大国的园区绿色改造需求集中释放,东盟零碳园区建设迎来重大发展机遇。

  火热赛道背后,行业普遍有着现实困惑:零碳园区到底该怎么投、怎么建、怎么算好这本绿色收益账?

  本月初,由联合国全球契约组织主办的全球企业高质量共建“一带一路”峰会在新加坡举办。宁波诺丁汉大学会计学教授宋会敏应邀参会,并在峰会有关东盟零碳园区产融合作对话会上作主旨演讲。

  记者连线采访了宋会敏。她结合宁波制造业园区实地调研案例,剖析东盟市场机遇与落地卡点,也为宁波企业“出海”参与东盟绿色产业合作,带来了一线观察与思考。

申洲集团在越南的工厂。

  蓝海市场崛起,三重力量拉动需求

  记者:当前东盟零碳园区市场呈现怎样的发展态势,高速增长背后的驱动力是什么?

  宋会敏:根据全球环保研究网(GEPResearch)2026年《东南亚园区碳中和行业全景分析报告》,截至2026年第一季度,东南亚工业园区碳中和改造市场规模突破480亿美元,较2023年增长超210%;预计到2030年累计投资达2150亿美元。东盟已经启动碳中和规划的园区超340个,覆盖约12.6万公顷。

  市场快速扩张主要来自三大确定性驱动力——

  第一是供应链碳合规。报告显示,全球500强中,83%已经对东南亚供应商提出园区级碳中和认证要求。园区碳指标不达标,就会面临客户流失、订单转移的风险。

  第二是东盟政策倒逼。2025年10月获批的《2026—2030年东盟能源合作行动计划》明确了区域目标:2030年可再生能源占一次能源供应30%,占电力装机容量45%。这份行动计划,并非仅供参考的倡议,而是落到区域发展蓝图里的明确发展方向,倒逼各成员国加快调整自身能源结构。

  第三是贸易规则带来的传导效应,也就是欧盟碳关税机制。2026年1月起,这项机制正式实施,钢铁、铝、水泥、化肥、氢气、电力被纳入管控范围。

  简单来说,想要把产品卖到欧盟市场,就必须为产品生产环节产生的碳排放承担相应成本。马来西亚、印尼和越南的钢铁、铝出口产业受到直接影响。相关研究显示,中国与东盟合计占欧盟受该机制管控产品进口总量的四分之一以上。

  碳关税带来的是实打实的当期经营成本。园区内企业如果产品出口欧盟,或是为欧盟供应链配套供货,碳成本会直接挤压企业利润。这也倒逼园区加快绿电替代、提升能源利用效率。

申洲集团在越南的工厂。

  实操路上,仍存在“三堵墙”

  记者:可以预见,东盟零碳园区具备巨大的投资潜力。那么,在您看来,落地建设过程中的主要难点在哪里?

  宋会敏:我选取宁波作为调研样本,宁波工业密集、外贸依存度高、能源从外部输入,禀赋条件和东盟大量工业园区高度相似。通过实地调研,总结出阻碍零碳园区落地的“三堵墙”。

  第一是规则之墙。外贸订单已经把碳中和变成市场入场门槛,但不少企业真正动手改造时却陷入困惑:究竟该参照哪一套标准、采信哪一家机构的认证?清华大学去年的有关调研显示,国内对外宣称建成零碳园区的已经超过100个,但拿到权威机构认证的不足三分之一,真正实现碳排放总量归零的更是少数。

  标准体系不统一,还带来一个连锁难题——就算拿到零碳相关认证,这份“绿色标签”也很难转换成金融机构看得懂、信得过的评估依据。

  以宁波乐鄞产业园为例,园区成功拿到三星级零碳园区认证,抵消了81%的残余温室气体排放。背后光储充一体化项目投入700万元,折合每平方米增加投入约50元,项目全生命周期收益率为6%至8%。回报水平高于普通存款,但低于多数实体投资收益,而且收益高度依赖电价、政策、设备工况的稳定,稍有波动就会发生变化。如何让零碳项目的收益变得清晰可测算、方便对接融资,这是摆在全球从业者面前的一道共性难题。

  第二是基础设施之墙。建设零碳园区的理想路径,是优先使用绿电、深挖节能潜力,实在难以削减的碳排放,需要依靠外部减排项目抵消。

  想把绿电输送到工厂,就要靠电网、储能等基础设施托底。但现实中,很多地区电网接入能力有限,储能配套跟不上,电网也难以承接新能源忽高忽低的电力输出。企业即便想买绿电,也会被这些硬件条件卡住。

  第三是成本收益之墙。不少营收超亿元的头部制造业企业反映,改造会带来停工影响、现金流承压,短期回报难以显现。大企业尚且犹豫,东盟海量中小制造业企业推进难度更大。

  概括“三堵墙”——有标准,但认证成果难以转化为金融机构的评估依据;坐拥绿电资源,却接不进、配不起、扛不住波动;长期收益可观,短期压力巨大。

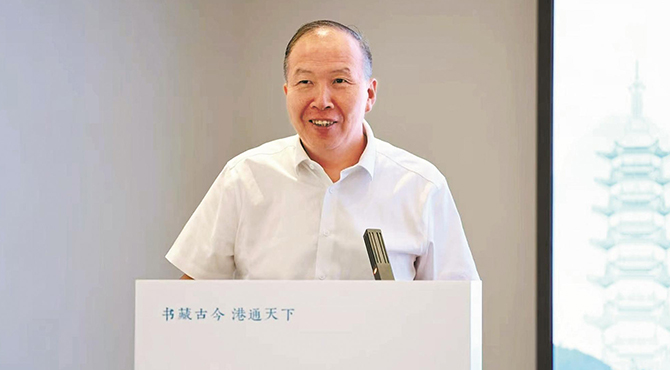
宋教授在峰会现场。

  规避建设误区,推进产融合作

  记者:国内有哪些探索方向可以为东盟零碳园区建设提供参考,合作过程当中需要警惕哪些问题,有哪些核心判断?

  宋会敏:国内有三类探索可以作为东盟实践的“避坑”参考。

  第一,标准已经逐步由模糊走向量化。例如,浙江发布省级零碳园区建设标准指南,针对工业、服务业主导园区设置清洁能源占比、绿电直供比例、固废利用率等量化考核指标,把抽象的零碳概念变成可衡量标尺。

  第二,业务模式由售卖单一设备升级为系统解决方案。宁波推进省内唯一的国家级新型电力系统试点,开展电网整体改造,实现新能源“接得进、扛得住、用得稳”,能源服务商需要输出源网荷储一体化的整套方案,而不是只卖光伏、储能硬件。

  第三,机制由财政补贴驱动转向市场化交易。乐鄞产业园光储充项目,每年供应绿电约110万千瓦时,光伏自发自用率超90%。减碳正转变为可交易、可定价、可运营资产。

  基于调研,我提出四点判断——

  一是标准问题必须前置解决,标准互认是中国—东盟零碳园区合作第一优先级;二是园区需要完整系统能力,不只是硬件设备;三是碳计量、碳核算、碳披露等基础设施建好,金融资本才能有效进场;四是产融对接要搭建常态化机制,此次峰会上设立的东盟零碳园区产业项目储备库意义重大。

  同时,我们也要警惕建设走偏现象。部分园区单纯依靠种树购买碳汇完成账面碳中和,能源结构没有实质改变;部分依靠绿证交易做纸面达标,物理绿电消纳没有提升;普遍存在重建设申报、轻长期运营。零碳是持续迭代过程,不是竣工验收节点。

  在我看来,零碳园区的建设是一场系统性变革,绝非单一主体或单点技术所能承载。它需要打通能源供给、产业升级、绿色建材、碳金融工具与国际认证等多维接口,构建跨国界、跨行业的协同生态。

  唯有以生态化协同打破边界,以共生式合作拼就蓝图,才能真正将480亿美元的市场潜力,转化为中国与东盟绿色合作的现实生产力。

  宁波日报 甬派客户端 记者金鹭

宋会敏:开拓东盟零碳园区蓝海 要打破“三堵墙”

稿源: 中国宁波网-宁波日报 2026-09-17 07:01:00

宋会敏。(受访者供图)

  人物名片

  宋会敏,宁波诺丁汉大学会计学教授、全球案例中心主任,跨境并购与企业出海的财务架构设计者。

  核心观点

  -供应链碳合规、东盟政策倒逼、欧盟CBAM碳关税传导,构成东盟零碳园区发展三大核心驱动力

  -零碳园区落地实操遭遇规则、基础设施、成本收益“三堵墙”,是全球绿色转型共性难题

  -标准互认是中国—东盟零碳园区合作第一优先级,产融对接需要建立常态化运行机制

  -唯有以生态化协同打破边界,以共生式合作拼就蓝图,才能真正将480亿美元的市场潜力,转化为中国与东盟绿色合作的现实生产力
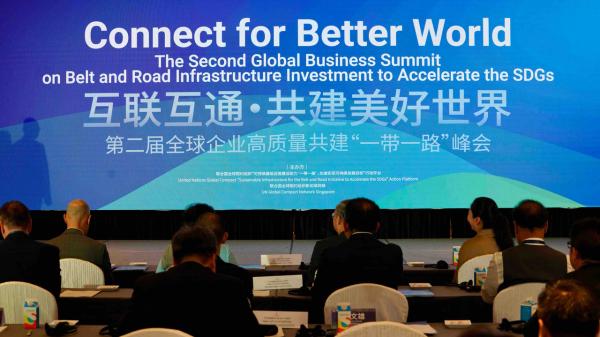
峰会现场。

  在全球供应链碳合规要求升级、东盟多国加速能源转型,叠加欧盟碳关税政策倒逼之下,印度尼西亚、越南、马来西亚等东盟工业大国的园区绿色改造需求集中释放,东盟零碳园区建设迎来重大发展机遇。

  火热赛道背后,行业普遍有着现实困惑:零碳园区到底该怎么投、怎么建、怎么算好这本绿色收益账?

  本月初,由联合国全球契约组织主办的全球企业高质量共建“一带一路”峰会在新加坡举办。宁波诺丁汉大学会计学教授宋会敏应邀参会,并在峰会有关东盟零碳园区产融合作对话会上作主旨演讲。

  记者连线采访了宋会敏。她结合宁波制造业园区实地调研案例,剖析东盟市场机遇与落地卡点,也为宁波企业“出海”参与东盟绿色产业合作,带来了一线观察与思考。
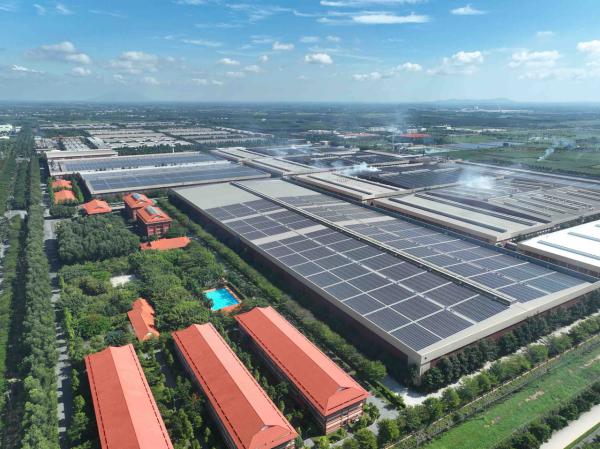
申洲集团在越南的工厂。

  蓝海市场崛起,三重力量拉动需求

  记者:当前东盟零碳园区市场呈现怎样的发展态势,高速增长背后的驱动力是什么?

  宋会敏:根据全球环保研究网(GEPResearch)2026年《东南亚园区碳中和行业全景分析报告》,截至2026年第一季度,东南亚工业园区碳中和改造市场规模突破480亿美元,较2023年增长超210%;预计到2030年累计投资达2150亿美元。东盟已经启动碳中和规划的园区超340个,覆盖约12.6万公顷。

  市场快速扩张主要来自三大确定性驱动力——

  第一是供应链碳合规。报告显示,全球500强中,83%已经对东南亚供应商提出园区级碳中和认证要求。园区碳指标不达标,就会面临客户流失、订单转移的风险。

  第二是东盟政策倒逼。2025年10月获批的《2026—2030年东盟能源合作行动计划》明确了区域目标:2030年可再生能源占一次能源供应30%,占电力装机容量45%。这份行动计划,并非仅供参考的倡议,而是落到区域发展蓝图里的明确发展方向,倒逼各成员国加快调整自身能源结构。

  第三是贸易规则带来的传导效应,也就是欧盟碳关税机制。2026年1月起,这项机制正式实施,钢铁、铝、水泥、化肥、氢气、电力被纳入管控范围。

  简单来说,想要把产品卖到欧盟市场,就必须为产品生产环节产生的碳排放承担相应成本。马来西亚、印尼和越南的钢铁、铝出口产业受到直接影响。相关研究显示,中国与东盟合计占欧盟受该机制管控产品进口总量的四分之一以上。

  碳关税带来的是实打实的当期经营成本。园区内企业如果产品出口欧盟,或是为欧盟供应链配套供货,碳成本会直接挤压企业利润。这也倒逼园区加快绿电替代、提升能源利用效率。
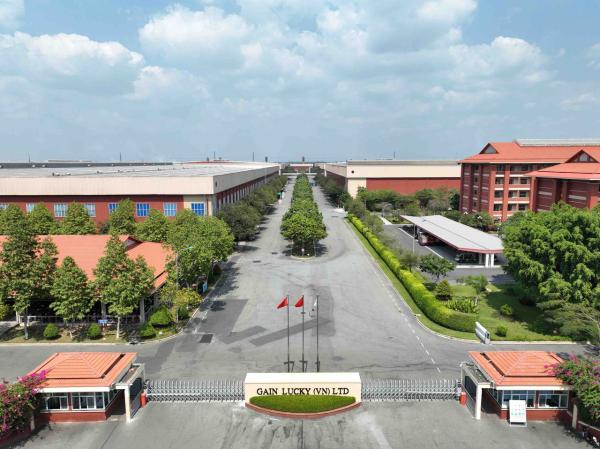
申洲集团在越南的工厂。

  实操路上,仍存在“三堵墙”

  记者:可以预见,东盟零碳园区具备巨大的投资潜力。那么,在您看来,落地建设过程中的主要难点在哪里?

  宋会敏:我选取宁波作为调研样本,宁波工业密集、外贸依存度高、能源从外部输入,禀赋条件和东盟大量工业园区高度相似。通过实地调研,总结出阻碍零碳园区落地的“三堵墙”。

  第一是规则之墙。外贸订单已经把碳中和变成市场入场门槛,但不少企业真正动手改造时却陷入困惑:究竟该参照哪一套标准、采信哪一家机构的认证?清华大学去年的有关调研显示,国内对外宣称建成零碳园区的已经超过100个,但拿到权威机构认证的不足三分之一,真正实现碳排放总量归零的更是少数。

  标准体系不统一,还带来一个连锁难题——就算拿到零碳相关认证,这份“绿色标签”也很难转换成金融机构看得懂、信得过的评估依据。

  以宁波乐鄞产业园为例,园区成功拿到三星级零碳园区认证,抵消了81%的残余温室气体排放。背后光储充一体化项目投入700万元,折合每平方米增加投入约50元,项目全生命周期收益率为6%至8%。回报水平高于普通存款,但低于多数实体投资收益,而且收益高度依赖电价、政策、设备工况的稳定,稍有波动就会发生变化。如何让零碳项目的收益变得清晰可测算、方便对接融资,这是摆在全球从业者面前的一道共性难题。

  第二是基础设施之墙。建设零碳园区的理想路径,是优先使用绿电、深挖节能潜力,实在难以削减的碳排放,需要依靠外部减排项目抵消。

  想把绿电输送到工厂,就要靠电网、储能等基础设施托底。但现实中,很多地区电网接入能力有限,储能配套跟不上,电网也难以承接新能源忽高忽低的电力输出。企业即便想买绿电,也会被这些硬件条件卡住。

  第三是成本收益之墙。不少营收超亿元的头部制造业企业反映,改造会带来停工影响、现金流承压,短期回报难以显现。大企业尚且犹豫,东盟海量中小制造业企业推进难度更大。

  概括“三堵墙”——有标准,但认证成果难以转化为金融机构的评估依据;坐拥绿电资源,却接不进、配不起、扛不住波动;长期收益可观,短期压力巨大。
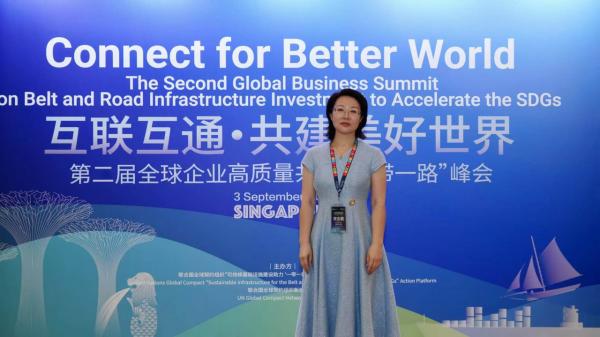
宋教授在峰会现场。

  规避建设误区,推进产融合作

  记者:国内有哪些探索方向可以为东盟零碳园区建设提供参考,合作过程当中需要警惕哪些问题,有哪些核心判断?

  宋会敏:国内有三类探索可以作为东盟实践的“避坑”参考。

  第一,标准已经逐步由模糊走向量化。例如,浙江发布省级零碳园区建设标准指南,针对工业、服务业主导园区设置清洁能源占比、绿电直供比例、固废利用率等量化考核指标,把抽象的零碳概念变成可衡量标尺。

  第二,业务模式由售卖单一设备升级为系统解决方案。宁波推进省内唯一的国家级新型电力系统试点,开展电网整体改造,实现新能源“接得进、扛得住、用得稳”,能源服务商需要输出源网荷储一体化的整套方案,而不是只卖光伏、储能硬件。

  第三,机制由财政补贴驱动转向市场化交易。乐鄞产业园光储充项目,每年供应绿电约110万千瓦时,光伏自发自用率超90%。减碳正转变为可交易、可定价、可运营资产。

  基于调研,我提出四点判断——

  一是标准问题必须前置解决,标准互认是中国—东盟零碳园区合作第一优先级;二是园区需要完整系统能力,不只是硬件设备;三是碳计量、碳核算、碳披露等基础设施建好,金融资本才能有效进场;四是产融对接要搭建常态化机制,此次峰会上设立的东盟零碳园区产业项目储备库意义重大。

  同时,我们也要警惕建设走偏现象。部分园区单纯依靠种树购买碳汇完成账面碳中和,能源结构没有实质改变;部分依靠绿证交易做纸面达标,物理绿电消纳没有提升;普遍存在重建设申报、轻长期运营。零碳是持续迭代过程,不是竣工验收节点。

  在我看来,零碳园区的建设是一场系统性变革,绝非单一主体或单点技术所能承载。它需要打通能源供给、产业升级、绿色建材、碳金融工具与国际认证等多维接口,构建跨国界、跨行业的协同生态。

  唯有以生态化协同打破边界,以共生式合作拼就蓝图,才能真正将480亿美元的市场潜力,转化为中国与东盟绿色合作的现实生产力。

  宁波日报 甬派客户端 记者金鹭
继续阅读