

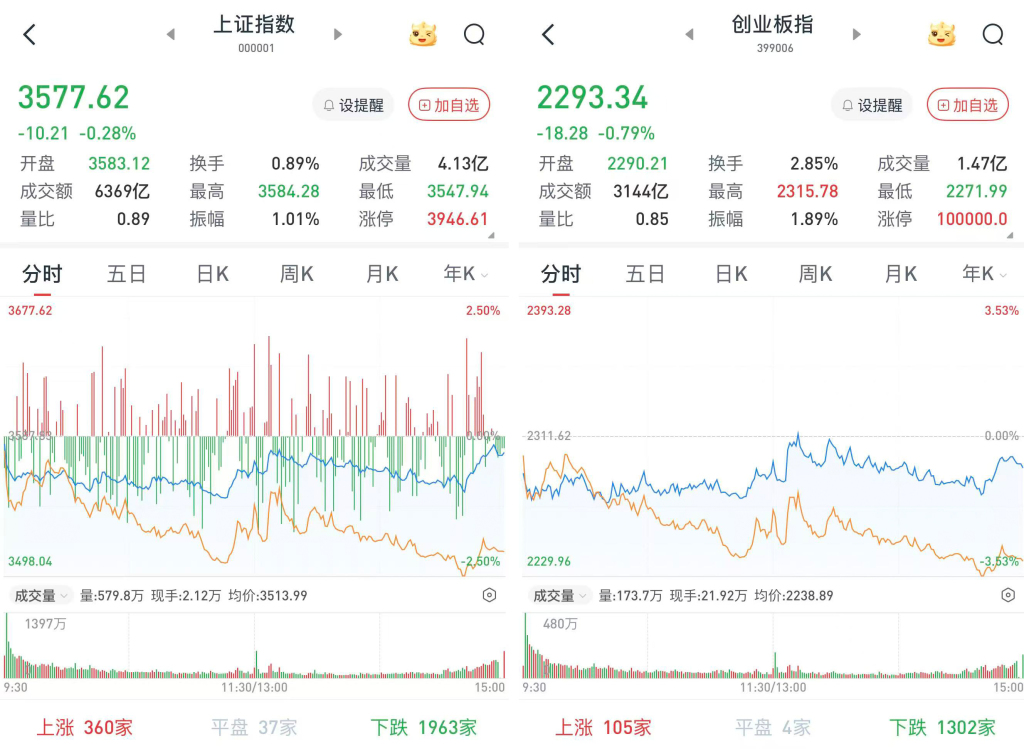
A股三大股指11月19日集体低开。早盘两市低位窄幅震荡,午前出现的回暖带动两市跌幅收窄。科创50、上证50尾盘发力,沪指明显收窄跌幅。
从盘面上看,银行、券商、半导体、白酒板块尾盘发力,家电、晶圆产业全天强势,AI短剧、汽车、物理AI、地产板块调整。大市成交1.31万亿,续创年内新低。
至收盘,上证综指跌0.28%,报3577.62点;深证成指跌0.71%,报10583.2点;创业板指跌0.79%,报2293.34点。
Wind统计显示,两市及北交所共648家上涨,4874家下跌,平盘有55家。
两市成交13051亿元,较前一交易日的13697亿元减少646亿元。其中,沪市成交6369亿元,比上一交易日6502亿元减少133亿元,深市成交6682亿元。
据大智慧VIP,两市及北交所共有36只股票涨幅在9%以上,141只股票跌幅在9%以上。
家用电器继续上涨,传媒股领跌两市
在板块方面,家用电器继续走强,康盛股份(002418)、海立股份(600619)、九阳股份(002242)等涨停,科沃斯(603486)涨超7%,海信家电(000921)、欧普照明(603515)、比依股份(603215)等涨超4%。中信建投研报认为,展望2027年,外销将继续成为家电企业的成长来源,并且成本和汇率等因素的扰动会减弱,立足长期视角,企业的竞争力终将回归产品创新与效率优势的本质。投资主线主要有三条:一是出海继续成为增长的最重要来源;二是关注困境反转的子行业,三是从资金配置的视角看,低估值稳健的标的依然具有吸引力。
食品饮料逆势上涨,ST交昂(600530)一度涨停,巴比食品(605338)、青岛食品(001219)等涨超6%,好想你(002582)、ST椰岛(600238)、妙可蓝多(600882)等涨超3%。
非银金融午前出现一波急涨后一度翻红,国信证券(002736)、东吴证券(601555)、渤海租赁(000415)、东方证券(600958)等涨超1%。
传媒股领跌两市,果麦文化(301052)、吉视传媒(601929)、凯撒文化(002425)、慈文传媒(002343)、电魂网络(603258)、金逸影视(002905)等近10股跌停或跌超10%。
农林牧渔尾盘跌幅扩大,金河生物(002688)、邦基科技(603151)等跌停,金新农(002548)、东方海洋(002086)等跌超8%。
计算机板块跌幅靠前,信息发展(300469)、天亿马(301178)、ST浩丰(300419)、海峡创新(300300)、北投科技(600936)、鸿博股份(002229)等超10股跌停或跌超10%。
A股短期大概率维持震荡修复格局
海富通基金表示,展望后市,A股短期大概率维持震荡修复格局,国内政策支持与增量资金入市有望进一步夯实市场底部支撑,同时海外利率政策预期调整与AI产业链估值波动等扰动或将持续。在经济增长向好、AI融资竞争和地缘冲突持续背景下,预计美联储加息力度可能超市场预期,投资者需注重优化结构配置,配置上或可以红利为底仓,波段反弹中参与AI行情。
国联安常务副总经理、首席投资官魏东表示,本次下跌主要集中在AI相关的科技板块,从调整幅度看,如果自7月初算起,科创50跌幅约48%,如果自9月下旬算起,跌幅约30%,对比历史上的调整幅度,基本同2015年的调整幅度差不多。但与当年不同的是,当前多数AI相关企业业绩并未看见明显拐点,甚至不少预期2027年业绩大幅增长的公司也大幅下跌,这种市场调整可以视为明显的风险释放。因为数据中心缓建并不代表需求消失,更可能是拉长了投资周期,未来核心还是看AI对各行各业的渗透,对AI的需求能否持续大幅增长。至少在可见的未来,美国对数据中心电力的需求、中国数据中心对GPU的需求还远远没有见顶。还是认为AI浪潮并没有见到高点,可以看到更多令人兴奋的应用出现,AI投资值得继续持有。
国海证券研究所策略首席分析师赵阳表示,伴随着资本市场改革红利持续释放,市场底部仍有支撑。一是新“国九条”及“1+N”政策体系落地,分红、回购与市值管理协同发力。新“国九条”颁布两年多来,上市公司分红近7万亿元、约为同期股权融资的3倍,“重回报”的市场生态加速形成。二是“长钱长投”改革落地,中长期资金入市实施方案、保险和年金三年以上长周期考核、大型国有险企每年新增保费30%投资A股等举措相继实施,近两年各类中长期资金合计净买入A股超1.5万亿元,在国际市场波动加剧的背景下,中长期资金“逆势加仓”成为稳定市场的重要力量。三是稳市与开放协同发力。第三批互换便利操作申请额度超1000亿元,首批18只主动ETF合计募集资金超350亿元。伴随着A股风险收益比改善,三季度末境外投资者持有沪市流通市值超2万亿元,同比增长8.7%。
华泰证券研报称,展望2027年,预计食品饮料消费有望延续温和复苏态势,可能的供给与需求政策刺激将提振居民消费意愿,地产周期或仍会影响2027年消费复苏的力度与速度。当前中国必选消费板块的配置及估值分位数处于历史低位,说明负面因素或已较为充分地反映在股价里,也说明当前可能已经步入了胜率较高的左侧底部区间。展望未来,必选消费公司国内结构性升级与出海的空间仍然广阔,同时近年来龙头企业分红率不断提升,在低利率环境下具备股息率打底、长期成长性可展望、低估值具备弹性的三重优势。
华创证券策略首席分析师姚佩表示,红利资产估值主要可拆分为无风险利率与风险溢价两个因子,其中,无风险利率是不可忽视的风险来源。过去我国国债收益率下行对红利估值形成一定支撑,但若后续国内长端国债收益率出现回升,红利相对债券的股息收益优势将有所减弱。此外,考虑到美联储的加息预期,当前估值端须保持谨慎,若红利估值出现回落,再进行配置的性价比可能更高。
编辑: 陈晓怡纠错:171964650@qq.com
中国宁波网手机版

微信公众号